Guides · Voyages
Un voyage ne devrait pas réécrire en silence le reste de votre année.
Vous rentrez avec une poche pleine de reçus dans une autre devise. Convertissez-les tous au taux du jour, et vous inventez un montant que personne n’a jamais payé. Laissez-les de côté, et votre mois ment d’une autre façon.
L’erreur classique
Un seul montant, converti au mauvais moment.
Le réflexe, c’est de convertir aussitôt chaque reçu étranger dans votre devise principale pour que tout s’additionne. C’est un mauvais réflexe, pour une raison simple : le taux utilisé est celui du jour de la conversion, pas celui du jour où vous avez dépensé l’argent, et ce taux aura changé la semaine prochaine. Le total que vous aviez soigneusement calculé ne tombe plus juste.
Cela efface en plus la seule donnée certaine. Le reçu indiquait quarante-deux euros. C’est un fait, et ce sera encore un fait dans dix ans. Les soixante et quelques dollars inscrits à la place ne sont qu’une opinion datée.
Et cela rend impossible la comparaison qui vous intéresse vraiment. Deux semaines dans un autre pays ne sont pas deux semaines ordinaires de votre vie. Fondues dans un seul total en devise principale, elles rendent ce mois sans commune mesure avec tous les autres, et toutes les comparaisons qui suivent en souffrent.
La règle
Gardez ce qui est imprimé. Gardez le taux réellement payé.
Un reçu garde la devise dans laquelle il a été imprimé. Point final. C’est ce montant qui fait foi, et c’est la seule donnée qui ne se périme pas.
Ensuite, et séparément, conservez le taux que vous avez réellement payé, et non un taux publié. Ce sont deux chiffres différents, et tout l’intérêt est dans cet écart.
L’argent comptant que vous avez changé
Un reçu de change comporte deux montants : ce qui est sorti de votre poche et ce que vous avez reçu en échange. Ensemble, ces deux montants sont un taux, et c’est le vrai, écart et commission compris. Aucun taux publié ne tient compte de ce qu’on vous a réellement facturé.
Une carte utilisée à l’étranger
Votre banque choisit un taux, puis ajoute généralement des frais pour opérations en devises étrangères. Ces frais font partie du prix de ce café; ce n’est pas un détail administratif. Le taux honnête d’un achat par carte, c’est le montant du relevé comparé à celui du reçu.
Ni l’un ni l’autre
Si vous n’avez vraiment rien sur quoi vous appuyer, utilisez un taux publié pour le jour de l’achat plutôt que celui d’aujourd’hui, et considérez-le comme une estimation, car c’en est une.
Qu’en faire
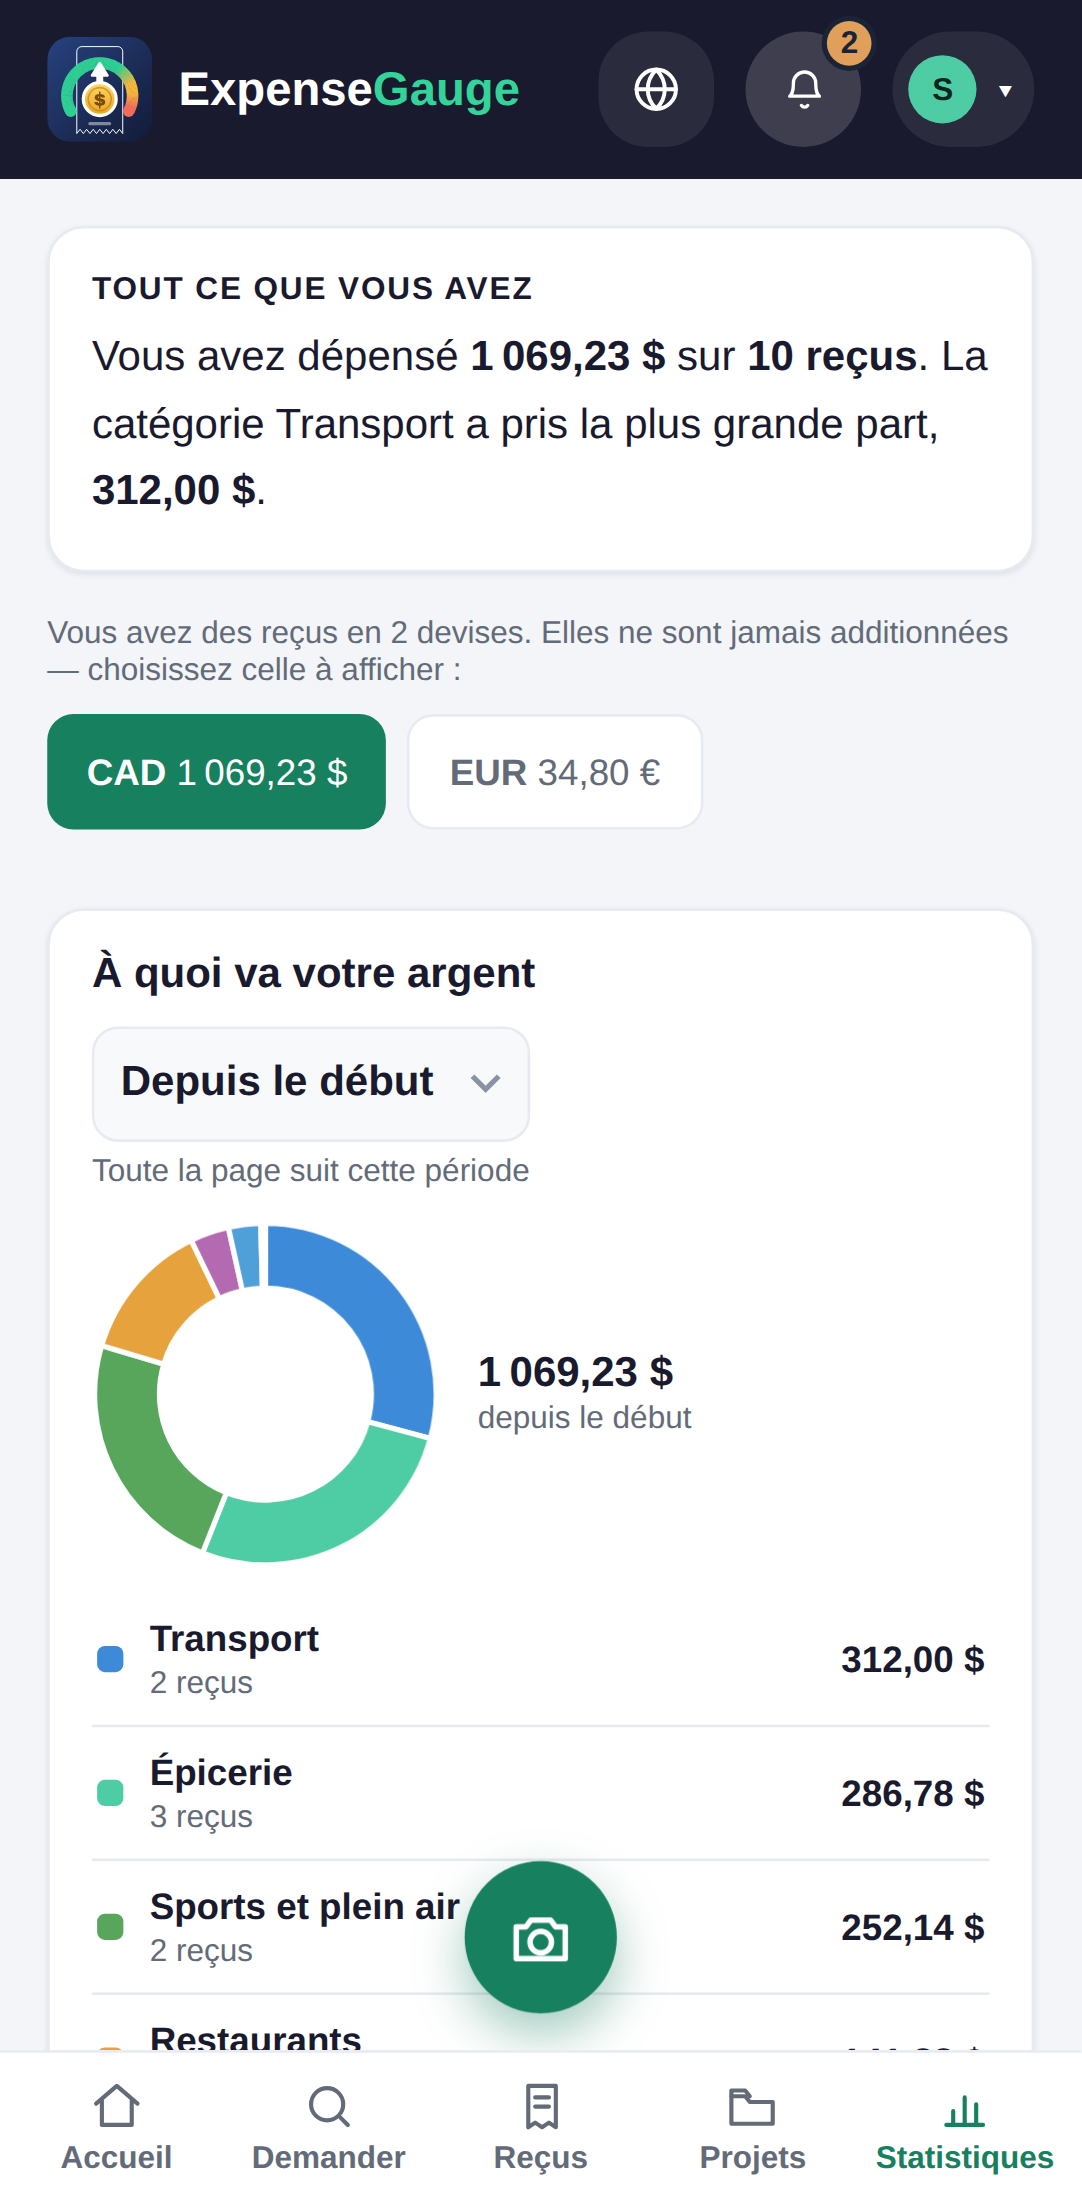
Deux totaux côte à côte, pas un seul total mélangé.
Donnez à chaque devise son propre total. Les euros restent des euros et s’additionnent en euros. Ce total répond à la question que se pose vraiment un voyageur — combien m’a coûté ce voyage dans la monnaie que je dépensais? — et il y répond exactement, sans aucun calcul contestable.
Le montant en devise principale devient alors une deuxième question, et non un substitut à la première. C’est le montant utile pour les comptes de l’année, mais il ne sert à rien pour comprendre le voyage lui-même.
C’est aussi ce qui rend un voyage lisible après coup. Deux semaines de reçus en euros, gardés en euros, donnent une image de ces deux semaines. Les mêmes reçus ramenés à la devise principale ne donnent que l’image d’un taux de change.
Une précision pratique
Changer de l’argent, ce n’est pas le dépenser.
Changer deux cents dollars en euros, ce n’est pas une dépense de deux cents dollars. Vous avez toujours l’argent; il a seulement changé de couleur. Si vos comptes le traitent comme une dépense et comptent en plus les reçus en euros, le voyage coûte le double de ce qu’il a réellement coûté.
Un change va donc dans une catégorie à part, hors du calcul des dépenses, et seul ce que vous achetez ensuite avec cet argent est une dépense. Le piège se referme le plus souvent avec l’argent retiré à l’aéroport à un taux exécrable : ce mauvais taux est un vrai coût, mais c’est le coût du change, pas celui du souper que vous avez fini par payer.
Des réponses franches
Questions fréquentes
Dois-je convertir les reçus étrangers dans ma devise principale?
Pas à la place de l’original. Gardez le reçu dans la devise où il a été imprimé, car ce montant ne change jamais, et traitez le montant en devise principale comme une deuxième question, datée. Tout convertir au taux du jour, c’est remplacer un fait par une opinion.
Quel taux de change dois-je utiliser?
Celui que vous avez réellement payé, chaque fois que vous pouvez le calculer : à partir des deux montants d’un reçu de change, ou du relevé de carte comparé au reçu imprimé. Un taux publié n’est qu’une solution de repli quand vous n’avez rien de mieux, et ce doit être le taux du jour de l’achat, pas celui du jour où vous classez le reçu.
L’argent que j’ai changé compte-t-il comme une dépense?
Non. Changer de l’argent le fait passer d’une devise à une autre, sans le dépenser. Compter le change, puis ce que vous avez acheté avec cet argent, fait paraître le voyage environ deux fois plus cher qu’il ne l’a été.
Et les frais pour opérations en devises étrangères sur ma carte?
Ils font partie du coût de l’achat. Un taux de carte qui semble proche du taux publié, mais auquel s’ajoute un pourcentage, n’est pas proche du taux publié, et sur un voyage de deux semaines, l’écart n’a rien de négligeable.
Comment comparer un mois qui comprend un voyage à un mois ordinaire?
Avec prudence, ou pas du tout. Deux semaines à l’étranger ne sont pas deux semaines typiques, et le mois qui les contient n’est pas un mois typique. Examinez le voyage à part, dans la monnaie que vous avez dépensée, et comparez vos mois ordinaires avec vos autres mois ordinaires.
J’ai des reçus d’un pays où je ne vis plus. Vaut-il encore la peine de les garder?
Oui, et c’est justement parce qu’ils sont gardés dans leur propre devise qu’ils ont de la valeur. Ils restent exacts, se relisent des années plus tard sans table de taux, et ne faussent pas les comptes à côté desquels ils se trouvent.
Le rôle d’ExpenseGauge
L’application garde l’argent tel que vous l’avez réellement dépensé.
Un voyage ne remet pas vos comptes à zéro. Dans ExpenseGauge, un reçu garde la devise dans laquelle il a été imprimé, et chaque devise conserve son propre total au lieu d’être fondue dans un seul montant que personne n’a jamais payé.
Un change est une opération à part, pas un achat : il ne fait donc pas compter un voyage en double. Et comme un reçu de change indique les deux montants, le taux qui en découle est celui qu’on vous a vraiment facturé, et non celui d’une table.
Aucun mot de passe : vous vous connectez avec un code à six chiffres envoyé par courriel. Le forfait Gratuit n’est pas une période d’essai; consultez les tarifs.