Guides · Relevés bancaires
Votre relevé bancaire contient déjà l’essentiel de votre mois.
Le loyer, la facture de gaz, un abonnement, le café payé sans contact : aucun ne vous laisse de reçu, et tous figurent sur votre relevé. Lue comme il faut, une seule page par mois vous montre mieux où va votre argent qu’un tiroir plein de petits reçus.
Ce qu’il montre
Une date, un nom, un montant. Une ligne ne contient rien d’autre.
Sur un relevé, chaque achat se résume à trois choses : le jour du paiement, le nom d’un commerçant et un montant. C’est assez pour le compter, et généralement assez pour savoir de quel type de dépense il s’agit.
Le nom est la partie délicate. Les banques le font précéder de leurs propres mentions, le tronquent, et affichent parfois l’entreprise qui traite le paiement au lieu du magasin. Derrière une ligne qui ressemble à un code se cache souvent un endroit familier : une seule recherche sur le nom suffit en général, et vous le reconnaîtrez ensuite chaque mois.
Ce qu’il cache
Un relevé connaît le total, jamais le contenu du panier.
Une seule ligne d’épicerie peut regrouper de la nourriture, du savon et un cadeau d’anniversaire. Le relevé range le tout sous un seul nom : sur papier, tout ressemble donc à de l’épicerie. Quand le détail compte, c’est le reçu qui vous dit ce que contenait l’achat.
L’argent comptant est l’autre angle mort. Ce qui est retiré au guichet automatique apparaît une fois, comme retrait, puis on en perd la trace. Si vous dépensez beaucoup en argent comptant, ces achats n’existent que sur leurs reçus.
Les deux pièges
Deux types de lignes font compter le même argent deux fois.
Le premier, c’est le paiement de votre compte bancaire vers votre carte de crédit. Il a l’air d’une grosse dépense, mais cet argent a déjà été dépensé, ligne par ligne, avec la carte. Comptez les achats du relevé de carte et laissez le paiement de côté; sinon, le même mois est compté deux fois.
Le second, c’est l’argent que vous déplacez entre vos propres comptes, vers votre épargne ou un compte conjoint. Il quitte un compte, mais il n’a pas été dépensé. L’argent envoyé à quelqu’un d’autre, c’est différent : un loyer payé par virement, votre part d’un souper, la gardienne. Cela, c’est une dépense, même sans nom de magasin.
Les dépôts, c’est la partie facile. Un salaire ou un virement reçu, c’est de l’argent qui entre, pas une dépense : il n’a pas sa place dans ce que vous avez dépensé.
Reçus et relevé ensemble
Un même achat ne doit compter qu’une fois.
Si vous photographiez vos reçus et que vous épluchez aussi votre relevé, les achats photographiés se retrouvent des deux côtés. Jumelez-les par date et par montant, et gardez le reçu, parce que c’est lui qui donne le détail. Le paiement par carte apparaît souvent un jour ou deux après la date du reçu : tenez-en compte.
Les relevés se chevauchent aussi d’un mois à l’autre : la page de ce mois-ci reprend souvent les derniers jours de la précédente. Une même date, un même nom et un même montant qui apparaissent sur deux relevés correspondent à un seul achat, pas à deux.
En pratique
Une routine de quelques minutes, une fois par mois.
Téléchargez le relevé
Le PDF de votre banque ou une photo de la page. Un pour le compte, et un pour chaque carte de crédit.
Rayez ce qui n’est pas une dépense
Les dépôts, les virements entre vos propres comptes et le paiement de votre carte de crédit.
Rayez ce que vous avez déjà
Les achats photographiés à la caisse, et les lignes reprises de la page du mois dernier.
Répartissez le reste dans quelques catégories
Le logement, l’épicerie, les restaurants, les déplacements, tout le reste. Cinq grandes catégories honnêtes en disent plus que vingt catégories minutieuses.
Des réponses franches
Questions fréquentes
Le relevé suffit-il à lui seul?
Pour savoir à peu près où est passé l’argent du mois, souvent oui. Pour savoir ce que contenait une grosse facture d’épicerie, pour un retour ou pour une garantie, il vous faut encore le reçu.
Devrais-je plutôt relier une application à ma banque?
C’est une question de confiance. Une connexion en direct exige l’accès à vos identifiants bancaires, ou une autorisation accordée par l’entremise de votre banque. Si vous envoyez le relevé vous-même, aucune application n’a cet accès; en contrepartie, vous devez le faire une fois par mois.
Et les remboursements?
Un remboursement en magasin, c’est de l’argent qui vous revient : il vient en déduction de vos dépenses. Ce n’est pas un revenu, ni un nouvel achat précédé d’un signe moins.
Jusqu’où faut-il remonter?
Trois mois suffisent pour voir ce qui est habituel chez vous. Au-delà, c’est de l’histoire ancienne : cela change rarement ce que vous feriez le mois prochain.
Une ligne de mon relevé est incompréhensible. De quoi s’agit-il?
Cherchez le nom du commerçant exactement tel qu’il est imprimé. C’est souvent l’entreprise qui a traité le paiement pour un magasin que vous connaissez. Si vous ne voyez toujours pas de quoi il s’agit, appelez votre banque : un débit inconnu vaut bien un appel.
Le rôle d’ExpenseGauge
ExpenseGauge lit le relevé et écarte ce qui n’est pas une dépense.
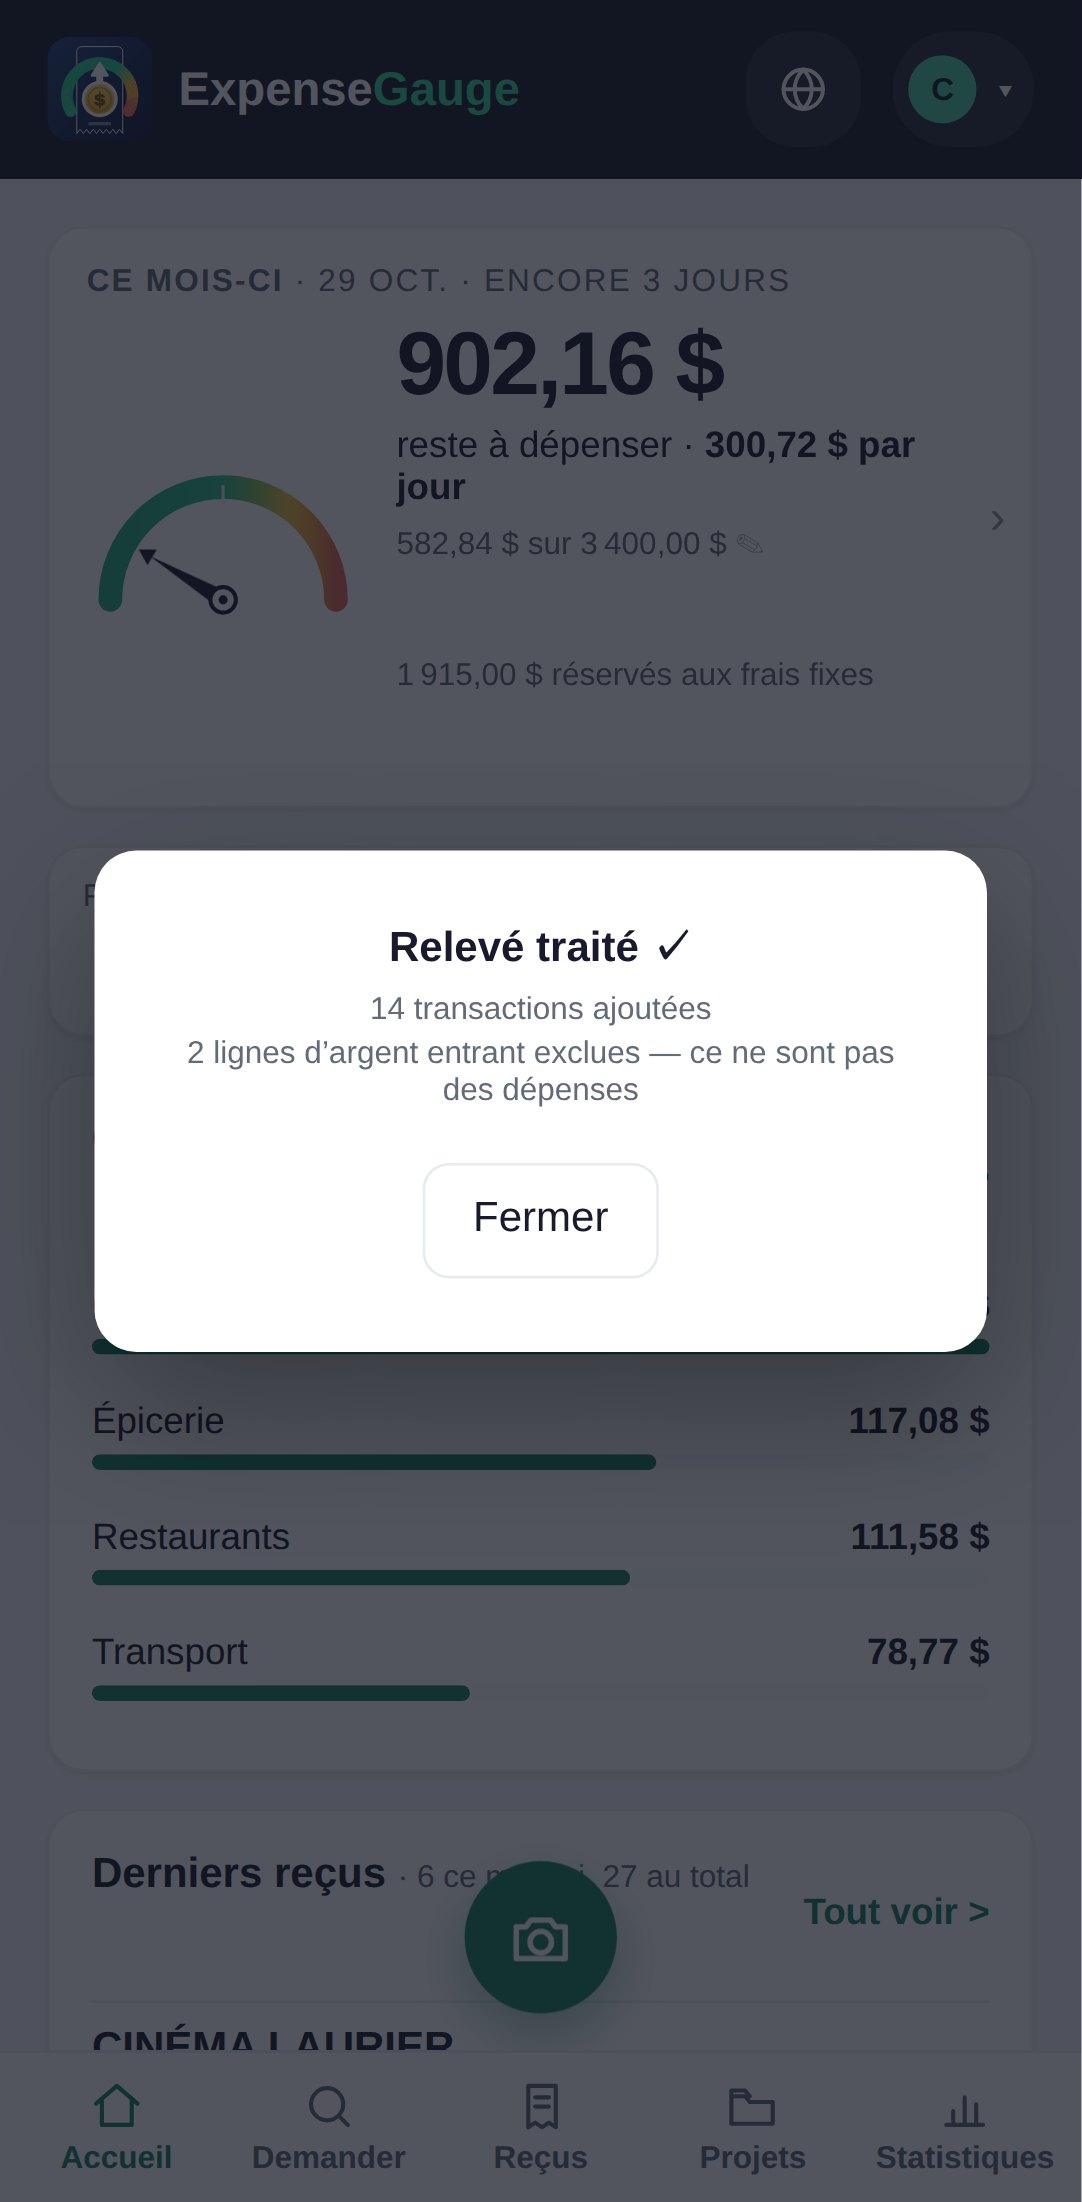
Envoyez à ExpenseGauge le PDF ou une photo de la page, comme vous envoyez un reçu. Chaque paiement devient une entrée dans sa catégorie. Les dépôts, les virements entre vos propres comptes et le paiement de votre carte de crédit sont écartés, et une ligne qui correspond à un reçu déjà envoyé est reconnue : elle n’est pas comptée deux fois.
Rien n’est relié à votre banque. Vous envoyez la page; personne d’autre ne touche jamais à vos identifiants. Pour tous les détails, consultez le fonctionnement des relevés.
Aucun mot de passe : vous vous connectez avec un code à six chiffres envoyé par courriel. Le forfait Gratuit n’est pas une période d’essai; consultez les tarifs.