Guías · Empezar un presupuesto
Cómo hacer un presupuesto que sí vas a cumplir.
La mayoría de los presupuestos no fracasan porque los números estuvieran mal. Fracasan en la tercera semana, cuando llenarlos ya se volvió una carga y nadie se acuerda de cuál era el plan. Un presupuesto que se cumple es más pequeño de lo que imaginas: una cifra honesta, definida una sola vez, y una forma de verla sin hacer cuentas.
Por qué se abandonan los presupuestos
El plan está bien. Lo que se abandona es llevar las cuentas.
El típico primer presupuesto tiene veinte filas, una columna por semana y la promesa de anotar cada compra. Funciona nueve días. Después llega un fin de semana cargado en el que no anotas nada, los huecos dejan los totales sin sentido y, sin que nadie lo note, la hoja deja de abrirse.
Por eso la primera decisión no es cuánto gastar en el supermercado. Es qué tan poco trabajo puede pedirte el presupuesto sin dejar de decirte la verdad. Todo lo que sigue parte de ahí.
Primer paso
Saca primero los gastos fijos.
El alquiler, la factura del celular, el seguro, el pase de transporte, las suscripciones que piensas conservar. Llegan aunque no pienses en ellos y nunca traen recibo. Justamente por eso quedan fuera del presupuesto, y después hacen que las cuentas no cuadren.
Anota cada uno una sola vez, con el día del mes en que se paga. Esa lista no es una decisión que tomas cada mes: es un dato sobre cómo vives, y cambia quizá dos veces al año.
Lo que queda de tu ingreso mensual después de esos gastos, y después de lo que hayas decidido ahorrar, es el dinero que de verdad decides cómo gastar. Es la única parte en la que un presupuesto te puede ayudar.
Segundo paso
Ponle una sola cifra al mes.
Nada de veinte categorías con veinte topes. Una sola cifra para todo lo que compras en el mes que no sea un gasto fijo: comida, comer fuera, transporte, farmacia, ferretería, regalos.
Si no tienes idea de cuál debería ser esa cifra, no adivines. Vive un mes normal sin registrar nada más que tus recibos, y deja que ese mes te lo diga. Una cifra que sale de tu propia vida la puedes defender; una sacada de un artículo sobre el hogar promedio, no.
Después, si quieres gastar menos, déjala un poco por debajo de lo que mostró ese mes normal. Un poco, no mucho. Una cifra imposible de cumplir se abandona más rápido que no tener ninguna.
Tercer paso
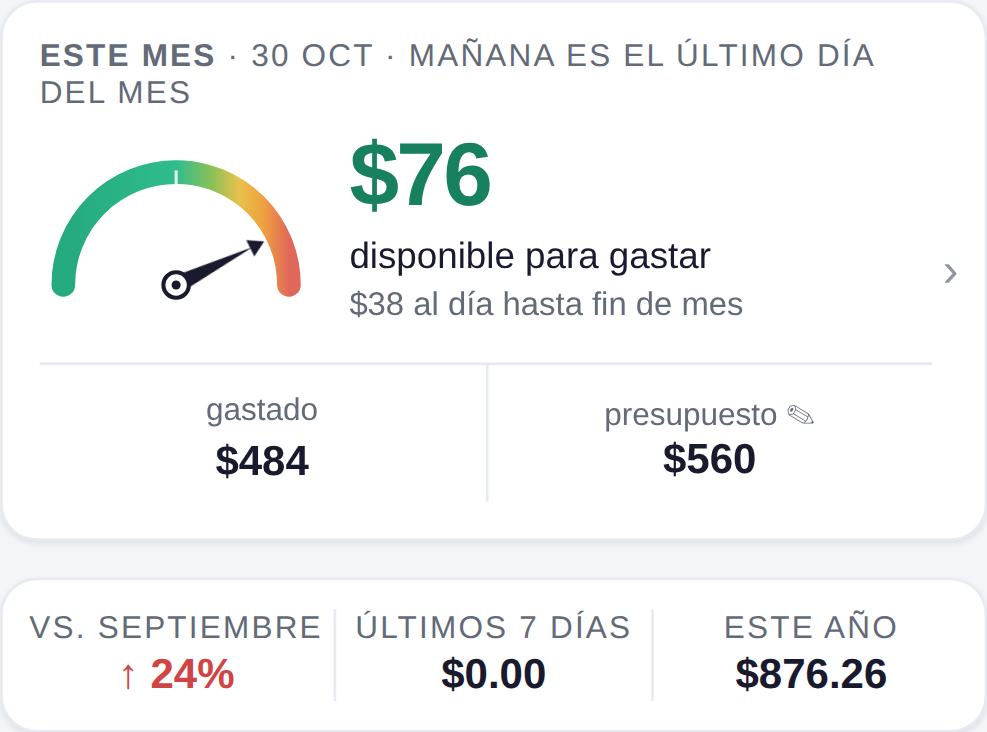
Conviértela en una cifra para hoy.
Un martes cualquiera, una cifra mensual se siente lejana. Divide lo que queda entre los días que faltan y tienes la cifra con la que de verdad se decide: si te dice $38 por día, una cena de $90 no está prohibida, pero sabes cuánto le cuesta al resto de la semana.
Esto es también lo que permite que un presupuesto aguante una mala semana. Si para el viernes ya te pasaste, el mes no está perdido: la cifra diaria simplemente baja y te muestra cómo volver, sin rehacer ninguna cuenta.
Cuarto paso
Lleva el registro sin escribir nada.
El registro es la parte que casi no debería costarte nada. Tomarle una foto a un recibo en la caja lleva unos segundos; pasar sus artículos a una hoja lleva minutos y siempre queda para después. Guarda las fotos de tus recibos y, una vez al mes, el estado de cuenta del banco o de la tarjeta, que recoge todo lo que nunca tuvo comprobante en papel.
Cuando ya tengas el registro, revísalo por categoría a mitad de mes, el día que tú elijas, y no al final. En nuestra guía sobre en qué se fue el mes te explicamos cómo leerlo.
Anota los gastos fijos una sola vez
Cada uno con su monto y el día en que se paga. Cambia la lista solo cuando cambie tu vida.
Ponle una sola cifra al resto
Sácala de un mes normal tuyo y, si quieres gastar menos, recórtala un poco.
Fíjate en la cifra diaria
Lo que queda, dividido entre los días que faltan. Es la única cifra del presupuesto que se convierte directamente en una decisión.
Toma fotos en lugar de escribir
Los recibos sobre la marcha y el estado de cuenta una vez al mes. Nada que llenar.
Respuestas directas
Preguntas frecuentes
¿Me conviene usar la regla 50/30/20?
Como punto de partida es razonable, pero se pensó para un ingreso promedio en una ciudad promedio. Si solo el alquiler se lleva más de la mitad de lo que ganas, la regla no te dice nada útil. Tu propio mes normal es una mejor guía.
¿Necesito una categoría para todo?
No. Las categorías sirven para entender; los topes, para cambiar hábitos. Pon un tope solo donde de verdad quieras cambiar algo, y lo demás, que simplemente se cuente.
¿Y si mi ingreso cambia de un mes a otro?
Toma como base tu mes normal más bajo, no el mejor. En un mes bueno, lo que sobra va al ahorro o a un mes más flojo que venga después, en lugar de convertirse en gasto sin que te des cuenta.
¿Qué hago si me paso?
Nada drástico. Fíjate si fue algo puntual que ya pasó o un hábito que se va a repetir. Solo el hábito necesita un cambio; lo puntual, ninguno.
¿Basta con una plantilla de presupuesto?
Una plantilla es un buen lugar para escribir el plan, pero un mal lugar para llevar el registro, porque el registro es justo lo que dejas de actualizar. Deja el plan en una sola cifra y que el registro se arme solo con tus recibos y tus estados de cuenta.
Dónde entra ExpenseGauge
Una sola cifra que defines una vez, y las cuentas se hacen solas todos los días.
ExpenseGauge guarda cada gasto fijo como un solo renglón y lo cuenta en el mes en que vence. Tú le pones una cifra al mes; la aplicación lee cada recibo que fotografías y cada estado de cuenta que envías, clasifica cada artículo en su categoría y te muestra cuánto te queda y cuánto es eso por día.
No escribes nada, y ves cómo va el mes el día 12, no el día 31.
Sin contraseña. Inicias sesión con un código de seis dígitos que te llega por correo electrónico. El plan Gratis no es una prueba: mira los precios.