راهنماها · شروع بودجهبندی
چگونه بودجهای تنظیم کنید که واقعاً به آن پایبند بمانید.
مشکل بیشتر بودجهها اشتباه بودن ارقام نیست. بودجه معمولاً در هفتهٔ سوم رها میشود؛ وقتی پر کردنش به کاری خستهکننده تبدیل شده است و دیگر کسی برنامهٔ اول را به یاد ندارد. بودجهای که دوام میآورد از آنچه تصور میکنید جمعوجورتر است: یک رقم واقعبینانه که فقط یک بار تعیین میکنید و راهی برای دیدنش، بیآنکه لازم باشد چیزی را جمع و تفریق کنید.
چرا بودجهها رها میشوند
مشکل از بودجه نیست؛ ثبت خرجهاست که رها میشود.
اولین بودجه معمولاً جدولی است با بیست ردیف و یک ستون برای هر هفته، همراه با این قول که هر خریدی در آن نوشته شود. این جدول نُه روز دوام میآورد. بعد یک آخر هفتهٔ شلوغ میگذرد و چیزی ثبت نمیشود. جاهای خالی جمعها را بیمعنا میکنند و کمکم دیگر کسی آن جدول را باز نمیکند.
پس تصمیم اول این نیست که چقدر برای مواد غذایی خرج کنید. تصمیم اول این است که بودجه کمترین کار ممکن را از شما بخواهد و باز هم واقعیت را نشانتان دهد. بقیهٔ این راهنما بر همین پایه است.
گام اول
اول هزینههای ثابت را جدا کنید.
منظور اجاره، قبض تلفن، بیمه، کارت ماهانهٔ مترو و اتوبوس و اشتراکهایی است که میخواهید نگه دارید. این هزینهها چه به آنها فکر کنید چه نکنید، سر موعد میرسند و هیچوقت رسیدی همراهشان نیست. به همین دلیل از بودجه جا میمانند و بعد به نظر میرسد که بودجه اشتباه بوده است.
هرکدام را یک بار، همراه با روز پرداختش در ماه، بنویسید. این فهرست تصمیمی نیست که هر ماه بگیرید؛ واقعیتی از شیوهٔ زندگی شماست و شاید سالی دو بار تغییر کند.
این هزینهها و مبلغی را که برای پسانداز در نظر گرفتهاید، از درآمد ماهانهتان کم کنید. آنچه میماند، پولی است که خرج کردنش واقعاً به انتخاب خودتان است. بودجه فقط در همین بخش میتواند به شما کمک کند.
گام دوم
برای کل ماه یک رقم تعیین کنید.
لازم نیست بیست دسته با بیست سقف جداگانه بسازید. یک رقم کافی است، برای همهٔ خریدهای ماه که جزو هزینههای ثابت نیستند: مواد غذایی، غذای بیرون، رفتوآمد، داروخانه، ابزارفروشی و هدیه.
اگر نمیدانید این رقم چقدر باید باشد، حدس نزنید. یک ماه معمولی را بگذرانید و در این مدت فقط رسیدهایتان را نگه دارید، بیآنکه چیز دیگری بنویسید. بگذارید همان ماه رقم را نشانتان دهد. رقمی که از زندگی خودتان به دست آمده، پشتوانه دارد؛ رقمی که از مقالهای دربارهٔ یک خانوار متوسط برداشتهاید، ندارد.
اگر میخواهید کمتر خرج کنید، رقم را کمی پایینتر از آنچه آن ماه معمولی نشان داد بگذارید. فقط کمی، نه زیاد. بودجهای با رقم دستنیافتنی حتی زودتر از بودجهٔ بیرقم رها میشود.
گام سوم
رقم ماه را به رقم امروز تبدیل کنید.
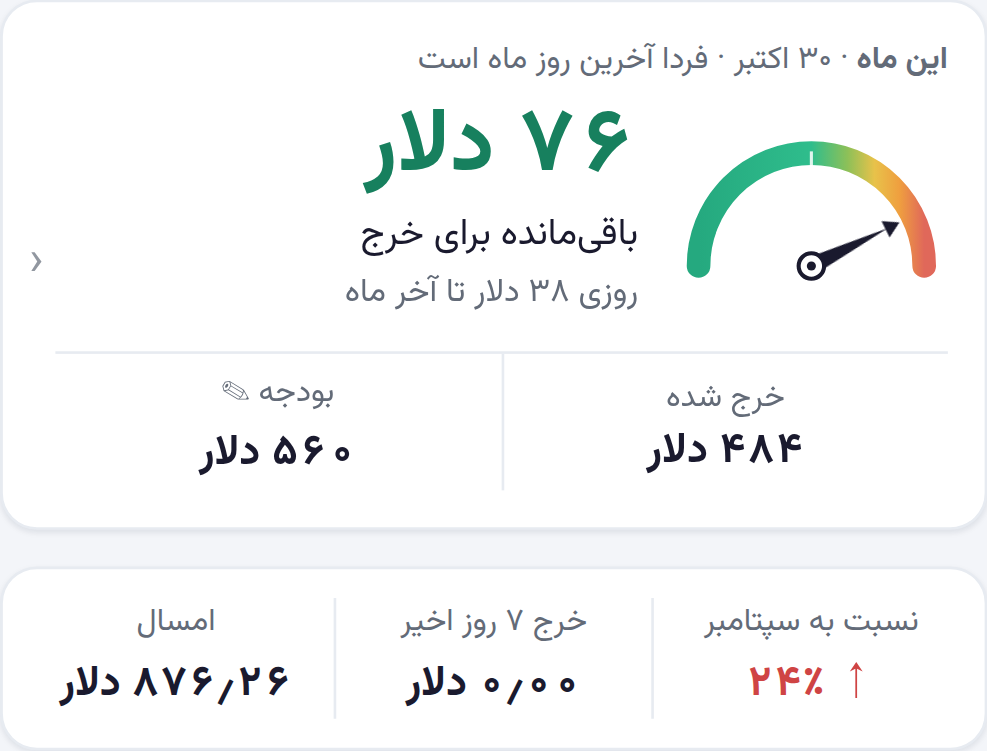
رقم ماهانه در تصمیمهای روزمره چندان ملموس نیست. پول باقیمانده را بر روزهای باقیمانده تقسیم کنید تا رقمی به دست آید که واقعاً با آن تصمیم میگیرید. اگر رقم روزانه ۳۸ دلار باشد، شامی به قیمت ۹۰ دلار ممنوع نیست، اما میدانید چقدر از سهم بقیهٔ هفته کم میکند.
همین رقم روزانه است که بودجه را در برابر یک هفتهٔ بد حفظ میکند. اگر تا جمعه بیش از سهمتان خرج کرده باشید، ماه از دست نرفته است. رقم روزانه فقط پایینتر میآید و بیآنکه چیزی را از نو حساب کنید، راه برگشت را نشانتان میدهد.
گام چهارم
خرجها را بدون تایپ ثبت کنید.
ثبت خرجها باید تقریباً هیچ زحمتی نداشته باشد. عکس گرفتن از رسید سر صندوق چند ثانیه طول میکشد، اما تایپ اقلام آن در جدول چند دقیقه وقت میگیرد و به بعد موکول میشود. عکس رسیدها را نگه دارید و ماهی یک بار هم صورتحساب بانکی یا کارت را. صورتحساب همهٔ خرجهایی را که هیچوقت رسید کاغذی نداشتند در بر میگیرد.
وقتی خرجها ثبت شدند، آنها را به تفکیک دسته ببینید؛ در روزی از میانهٔ ماه که خودتان انتخاب میکنید، نه در پایان ماه. روش خواندن این دستهبندی را در راهنمای «پول این ماه کجا رفت؟» توضیح دادهایم.
هزینههای ثابت را یک بار فهرست کنید
هر کدام با مبلغ و روز پرداختش. فهرست را فقط وقتی تغییر دهید که زندگیتان تغییر کرده باشد.
برای بقیهٔ خرجها یک رقم بگذارید
رقمی برگرفته از یک ماه معمولی خودتان؛ و اگر میخواهید کمتر خرج کنید، کمی پایینتر.
رقم روزانه را زیر نظر داشته باشید
پول باقیمانده تقسیم بر روزهای باقیمانده. این تنها رقم بودجه است که مستقیماً به کار تصمیم گرفتن میآید.
عکس بگیرید، تایپ نکنید
رسیدها همان لحظهٔ خرید، صورتحساب ماهی یک بار. جدولی برای پر کردن در کار نیست.
پاسخهای روشن
پرسشهای رایج
آیا از قانون ۵۰/۳۰/۲۰ پیروی کنم؟
برای شروع، قانون معقولی است؛ اما برای درآمدی متوسط در شهری متوسط طراحی شده است. اگر اجاره بهتنهایی بیش از نیمی از درآمدتان باشد، این قانون چیز مفیدی به شما نمیگوید. یک ماه معمولی از زندگی خودتان راهنمای بهتری است.
آیا هر خرجی باید دستهٔ خودش را داشته باشد؟
نه. دستهها برای شناختن خرجها هستند و سقفها برای تغییر رفتار. فقط جایی سقف بگذارید که واقعاً میخواهید چیزی را تغییر دهید؛ بگذارید بقیهٔ خرجها فقط حساب شوند.
اگر درآمدم هر ماه فرق کند، چه کنم؟
رقم ماه را بر اساس کمدرآمدترین ماه معمولیتان بگذارید، نه بهترین ماه. به این ترتیب، در ماههای خوب پول اضافه به پسانداز میرود یا برای ماهی کمدرآمدتر در آینده کنار گذاشته میشود و بیآنکه متوجه شوید، صرف خرجهای روزمره نمیشود.
اگر از بودجه بیشتر خرج کردم، چه کنم؟
واکنش تندی لازم نیست. ببینید خرجی یکباره بوده که دیگر گذشته است، یا عادتی که باز هم تکرار میشود. فقط عادت را باید تغییر داد؛ خرج یکباره کاری لازم ندارد.
آیا یک قالب آمادهٔ بودجه کافی است؟
قالب آماده برای نوشتن بودجه جای خوبی است، اما برای ثبت خرجها نه؛ چون ثبت خرجها همان کاری است که بعد از مدتی رها میکنید. بودجه را در یک رقم خلاصه کنید و بگذارید دفتر خرجتان خودبهخود از روی رسیدها و صورتحسابها پر شود.
نقش ExpenseGauge
شما یک بار رقم را تعیین میکنید؛ برنامه هر روز حسابش را میکند.
در ExpenseGauge هر هزینهٔ ثابت را فقط یک بار و در یک ردیف وارد میکنید و برنامه هرکدام را در ماهی که موعد پرداختش است حساب میکند. شما برای ماه یک رقم تعیین میکنید. برنامه هر رسیدی را که از آن عکس میگیرید و هر صورتحسابی را که میفرستید میخواند، هر قلم را در دستهٔ خودش میگذارد و نشان میدهد چقدر مانده و سهم هر روز چقدر است.
لازم نیست چیزی تایپ کنید و وضعیت ماه را روز ۱۲ ماه میبینید، نه روز ۳۱.
رمز عبور لازم نیست. با کد ششرقمیای که به ایمیلتان فرستاده میشود وارد میشوید. طرح رایگان دورهٔ آزمایشی نیست؛ قیمتها را ببینید.